Carlos H. Lozano/Editor Redpalabras.com
Septiembre 19/2026
Nu GLOBAL es un banco sin fronteras. El empresario colombiano que fundó Nubank en Brasil quiere demostrar en Estados Unidos que la banca digital puede convertirse en una plataforma financiera sin fronteras. “Si tienes un teléfono, tienes un banco.” La frase resume una de las transformaciones más profundas que ha experimentado la industria financiera en los últimos años: el banco dejó de ser necesariamente un edificio al que se entra y comenzó a convertirse en una aplicación que cabe en el bolsillo.
Esa transformación está estrechamente ligada a la historia de David Vélez, el empresario colombiano que en 2013 cofundó Nubank en Brasil y que ahora lleva su modelo de banca digital a Estados Unidos. Lo que comenzó como una startup destinada a simplificar los servicios financieros en América Latina se ha convertido en una compañía con más de 140 millones de clientes y operaciones en Brasil, México y Colombia. En septiembre de 2026, Nubank abrió oficialmente una nueva etapa con el lanzamiento de Nu en Estados Unidos.
La apuesta es ambiciosa: entrar en uno de los mercados financieros más grandes y competitivos del mundo y convertir una experiencia desarrollada en América Latina en una propuesta de alcance global.
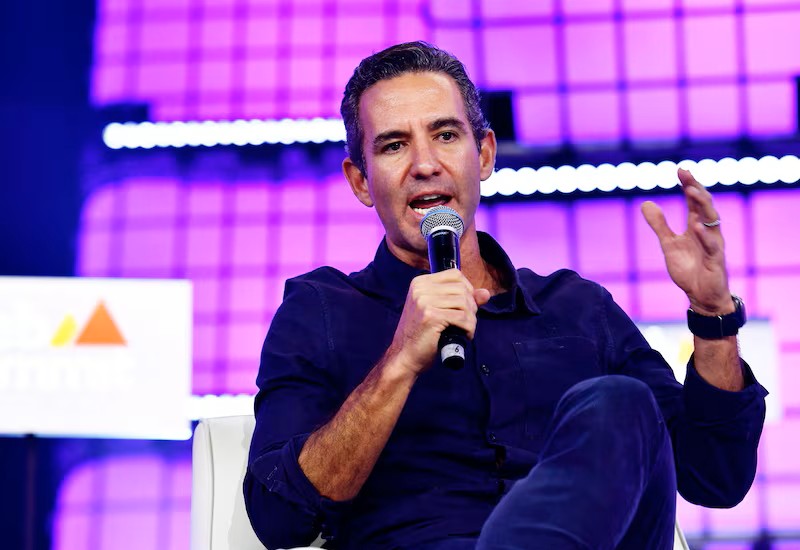
La visión de un empresario colombiano
David Vélez nació en Colombia y desarrolló buena parte de su trayectoria profesional en el mundo financiero y tecnológico internacional. Estudió en Stanford y trabajó en instituciones como Goldman Sachs, Morgan Stanley y General Atlantic antes de incorporarse a Sequoia Capital.
En 2013 llegó a Brasil como inversor, pero terminó convirtiéndose en empresario. Junto con Cristina Junqueira y Edward Wible fundó Nubank con una premisa que parecía sencilla: utilizar la tecnología para ofrecer servicios financieros más simples y accesibles, reduciendo la dependencia de las sucursales y de los procesos tradicionales. La compañía comenzó con una tarjeta de crédito y una aplicación móvil. La escala que alcanzó posteriormente cambió la dimensión de aquella apuesta. De una startup brasileña a una plataforma financiera
Nubank construyó su crecimiento alrededor de una experiencia digital en la que el teléfono se convirtió en el principal punto de contacto entre el cliente y la institución financiera. La lógica era diferente a la de los bancos tradicionales. En lugar de pedir al consumidor que se adapte a los procesos del banco, Nubank intentó diseñar el banco alrededor del comportamiento del consumidor digital.
Vélez ha descrito esa visión de manera mucho más amplia. En una conferencia de resultados de 2025 señaló que la hipótesis fundamental de Nubank desde 2013 era que el modelo de banca digital que estaban desarrollando podía ser el adecuado para bancar a una gran mayoría de la población mundial. Ahora esa hipótesis llega a Estados Unidos.


El desembarco en Estados Unidos.
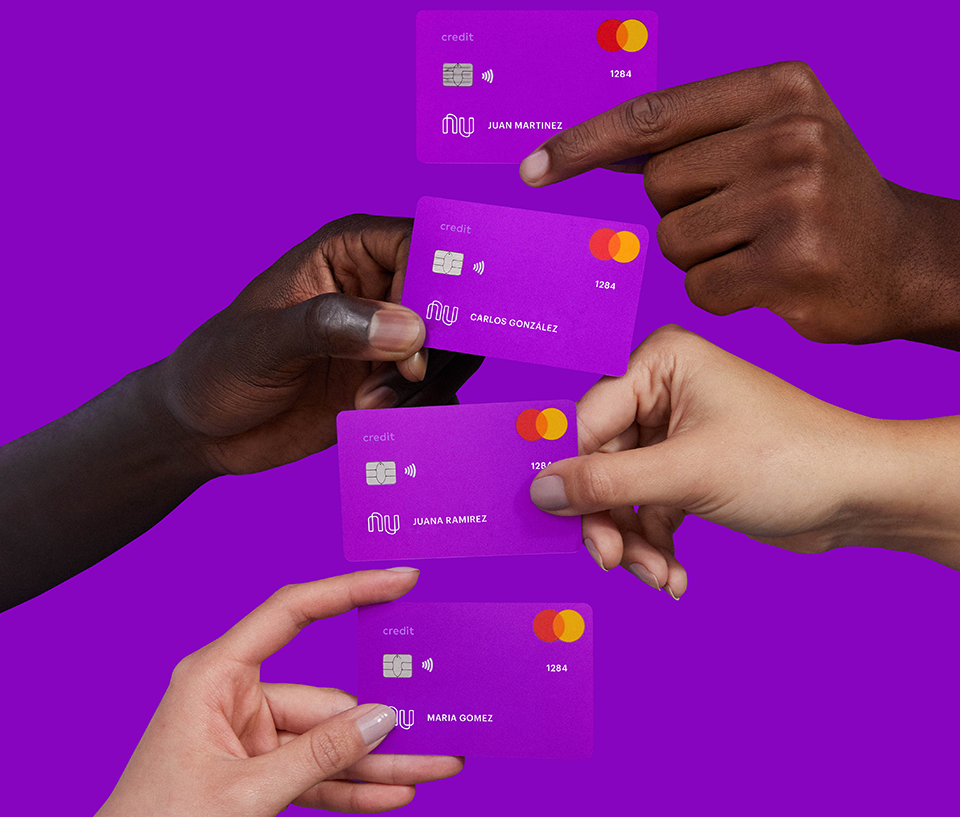
El 10 de septiembre de 2026, Nu comenzó oficialmente sus operaciones en Estados Unidos. La compañía utiliza allí la marca Nu y lanzó inicialmente cuentas de depósito y ahorro, tarjeta de débito, tarjeta de crédito y transferencias nacionales e internacionales. También presentó Nu Global, una cuenta multidivisa diseñada para consumidores que manejan dinero entre distintos países. El movimiento tiene una característica importante: Nubank todavía está construyendo su estructura bancaria propia en Estados Unidos. En enero de 2026, la compañía recibió una aprobación condicional de la Office of the Comptroller of the Currency (OCC) para establecer Nubank, N.A. El proceso regulatorio debe completarse antes de que pueda operar plenamente bajo esa estructura. Mientras tanto, los servicios bancarios iniciales se ofrecen mediante Lead Bank, una institución asegurada por la FDIC. Es decir, Nu ya está entrando en el mercado, pero lo hace de manera gradual.
¿Por qué Estados Unidos?
La pregunta parece obvia, pero tiene una respuesta estratégica. Estados Unidos es el mayor mercado financiero del continente y uno de los más competitivos del mundo. Allí Nubank tendrá que convivir con bancos tradicionales de enorme escala y con una industria fintech que lleva años ofreciendo servicios financieros exclusivamente digitales. Por eso, la compañía no parece querer competir solamente por ofrecer otra cuenta bancaria. Su propuesta tiene un componente adicional: conectar las finanzas estadounidenses con las latinoamericanas. Y ahí aparece uno de los segmentos más importantes de la estrategia: los consumidores con vínculos financieros internacionales.
Una oportunidad hispana y transfronteriza
Un trabajador puede vivir en Houston, Miami, Los Ángeles o Nueva York y mantener al mismo tiempo vínculos económicos con México, Colombia, Brasil u otros países. Puede recibir su salario en dólares, enviar dinero a su familia, viajar a América Latina, mantener una cuenta en otro país o realizar pagos internacionales. Para ese consumidor, la vida financiera no termina en la frontera. Nubank quiere construir productos para esa realidad.
Nu Global busca precisamente facilitar la gestión de dinero entre diferentes países y monedas. El lanzamiento estadounidense comienza con conexiones hacia Brasil, México y Colombia y contempla una expansión hacia más de 35 países.
La compañía también incorpora determinadas monedas digitales y activos como bitcoin y ether dentro de su propuesta. La estrategia, por tanto, no es solamente introducir Nubank en Estados Unidos. Es intentar construir una plataforma financiera para consumidores que viven entre diferentes economías.
El teléfono como sucursal
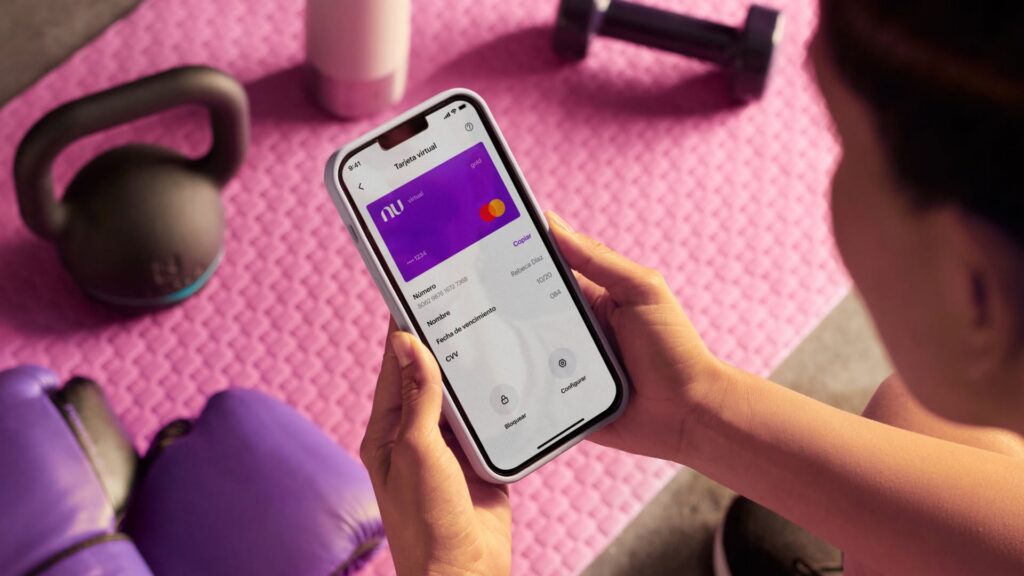
“Si tienes un teléfono, tienes un banco.” El concepto resume el cambio cultural que está detrás de la expansión. La sucursal bancaria deja de ser el centro de la relación. El teléfono se convierte en el lugar donde el consumidor consulta su dinero, ahorra, paga, recibe una tarjeta, solicita crédito y realiza transferencias. Nubank ha construido buena parte de su identidad sobre esa idea. En Estados Unidos, sin embargo, tendrá que demostrar que esa experiencia sigue siendo suficientemente diferenciadora en un mercado donde prácticamente todos los grandes bancos ya tienen aplicaciones móviles. El desafío ya no es convencer al consumidor de que la banca puede ser digital. Eso ya ocurrió. El desafío es convencerlo de que Nu puede hacerla mejor o de una manera suficientemente diferente.
David Vélez: de América Latina al mercado estadounidense
David Vélez es colombiano, pero construyó Nubank en Brasil. La empresa creció después en México y Colombia y ahora cruza hacia Estados Unidos. Es una trayectoria que refleja el carácter cada vez más internacional del emprendimiento latinoamericano. El capital puede ser global. La tecnología puede desarrollarse en un país y utilizarse en otro. Los clientes pueden vivir en un país y mantener vínculos financieros con varios más. Nubank está intentando convertir esa realidad en un modelo empresarial. Vélez ha expresado esa visión con claridad al describir la banca digital como una “tesis global”, no exclusivamente brasileña o latinoamericana.